Combien d’impôt reste-t-il à payer le jour où l’on vide son PER ? Les versements déduits du revenu reviennent au barème de l’impôt sur le revenu, sans l’abattement de 10 % des pensions. Les gains subissent le PFU de 31,4 % depuis 2026 (12,8 % d’impôt plus 18,6 % de prélèvements sociaux). Les versements non déduits échappent à l’impôt. Le conseiller détaille l’économie réalisée à l’entrée ; la facture de sortie arrive sans mode d’emploi. Les chiffres qui suivent portent sur une retraitée imposée à 11 % et ne recommandent l’ouverture d’aucun plan. La déductibilité des versements après 70 ans est traitée dans PER après 70 ans.
Quelles sommes sont imposées à la sortie d’un PER ?
Les versements déduits et les gains sont imposés ; les versements non déduits ne le sont pas. Tout dépend donc de l’origine de chaque euro retiré. La synthèse publiée par le BOFiP le 17 février 2026 sépare deux familles de versements volontaires, ceux que l’épargnant a déduits de son revenu et ceux qu’il a choisi de ne pas déduire, puis traite les gains à part (BOI-ANNX-000513).
Un versement déduit, retiré en capital, rejoint le revenu imposable au barème sans abattement de 10 %. Aucun prélèvement social ne s’y ajoute. Un versement non déduit sort exonéré d’impôt et de prélèvements sociaux. Les gains passent au PFU ; l’option globale les ramène au barème. Côté social, l’assurance-vie garde un taux de 17,2 % ; la page des prélèvements sociaux de service-public.gouv.fr (vérifiée le 30 juin 2026) ne range pas le PER parmi ces exceptions, donc les gains du plan supportent 18,6 %.
L’option pour la non-déduction se prend à l’entrée. Elle allège la sortie mais renonce à l’économie d’impôt de l’année du versement : elle convient d’abord aux foyers peu ou pas imposés.
Un exemple chiffré : Marie vide son PER en une fois ou en trois
Marie perçoit 1 750 euros brut par mois, soit 21 000 euros par an. Après l’abattement de 10 % (2 100 euros), il lui reste 18 900 euros imposables ; la tranche à 11 % court jusqu’à 29 579 euros pour les revenus 2025 (barème service-public, vérifié le 15 avril 2026). Son PER contient 20 000 euros : 15 000 euros de versements déduits (sa tranche était alors de 30 %) plus 5 000 euros de gains.
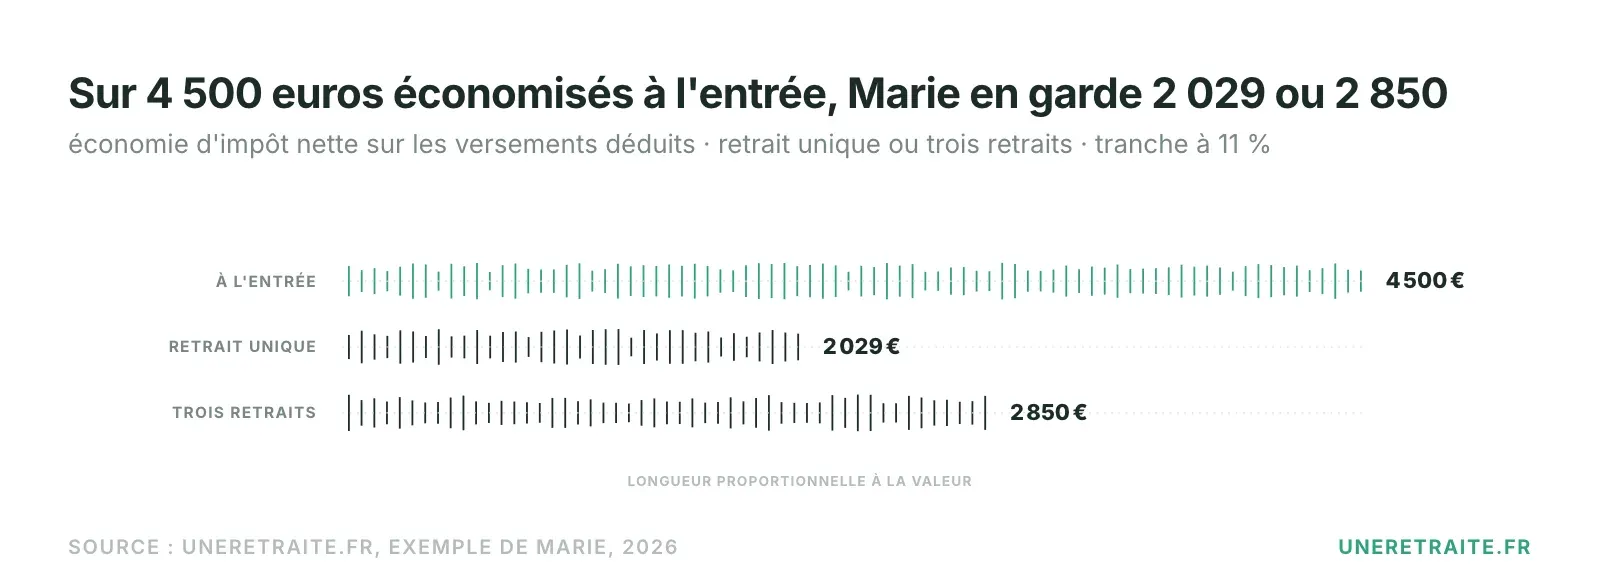
Premier scénario, un retrait unique. Les 15 000 euros de versements s’ajoutent d’un coup à ses 18 900 euros. Les 10 679 premiers euros restent à 11 % (1 175 euros) et les 4 321 suivants basculent à 30 % (1 296 euros), soit 2 471 euros d’impôt. Les gains coûtent 1 570 euros au PFU. Sur les 4 500 euros économisés à l’entrée, il reste 2 029 euros une fois les versements retaxés.
Second scénario, trois retraits d’environ 6 667 euros sur trois années, chacun composé de 5 000 euros de versements et de 1 667 euros de gains. Chaque tranche de 5 000 euros tient sous le plafond des 11 % : 550 euros par an, 1 650 euros au total. L’économie nette sur les versements monte à 2 850 euros, soit 821 euros de plus qu’avec le retrait unique. Chaque retrait emporte sa part de gains au prorata, ce qui rend cette sortie fractionnée possible. Dans les années à 11 %, l’option globale pour le barème sur les gains peut aussi coûter moins que les 12,8 % du PFU.
Taux de 7,5 % : ce qui vaut pour un PER
Le taux forfaitaire de 7,5 % revient encore dans les conseils. D’après impots.gouv.fr (page modifiée le 1er avril 2026), il reste ouvert pour le capital d’un PERP ou d’un contrat Madelin. Pour la part de capital d’un PER soumise au barème, la même page écarte l’option :
« […] sans abattement et sans possibilité de taux forfaitaire de 7,5 %. » (impots.gouv.fr)
Sortie en rente : l’abattement de 10 % revient, avec son plafond
Une rente viagère issue de versements déduits se rapproche d’une pension. Elle subit l’abattement de 10 %, borné à 454 euros minimum par pensionné et 4 439 euros maximum par foyer (service-public, vérifié le 15 avril 2026) ; Marie partage donc ce plafond avec sa pension, détaillé dans l’article sur l’abattement de 10 % des retraités. Les prélèvements sociaux, eux, ne portent que sur une fraction de la rente, fixée une fois pour toutes selon l’âge au premier versement : 70 % avant 50 ans, 50 % de 50 à 59 ans, 40 % de 60 à 69 ans, 30 % ensuite (barème des rentes viagères à titre onéreux, que le BOFiP BOI-RSA-PENS-30-20-20, §40 et §50, applique à l’impôt des seules rentes issues de versements non déduits).
Prenons une rente de 1 200 euros par an, démarrée à 62 ans. L’impôt frappe 1 080 euros après abattement, à 11 % : 119 euros. Les prélèvements sociaux s’appliquent à 40 % de la rente, soit 480 euros à 18,6 % : 89 euros. Total, 208 euros, environ 17 % de la rente. Une rente issue de versements non déduits suit le régime des rentes à titre onéreux : seule la fraction par âge est imposée, sans abattement de 10 %.
Retrait anticipé : l’impôt selon le motif du déblocage
Pour l’achat de la résidence principale, la sortie anticipée suit le régime du capital à l’échéance. Pour les accidents de la vie (décès du conjoint, invalidité, surendettement), le BOFiP prévoit l’exonération d’impôt sur les versements comme sur les gains ; seuls les gains restent soumis aux prélèvements sociaux (BOI-ANNX-000513, tableaux I et II). Sur les versements obligatoires de l’employeur, le capital n’est possible à l’échéance que pour une rente minime et le retrait pour la résidence principale est exclu.
Déclaration : une ligne par origine du retrait
Chaque part du retrait se déclare à un endroit distinct sur la déclaration de revenus, d’après impots.gouv.fr :
- La part du capital correspondant aux versements déduits : lignes 1AI à 1DI, au barème sans abattement.
- Le capital issu de versements non déduits : lignes 1AW à 1DW.
- Une rente issue de versements déduits : lignes 1AS à 1DS.
- Une rente issue de versements non déduits : lignes 1AW à 1DW.
Détail des cases 1AW à 1DW.
Les limites de ces calculs avant de choisir capital ou rente
Les exemples isolent l’impôt de la sortie. La décote, qui allège les petits impôts, joue en faveur du scénario étalé. Un retrait massif relève aussi le revenu fiscal de référence, qui commande par exemple le taux de CSG appliqué à la pension. Rien n’oblige à trancher : la sortie mixte combine un capital et une rente sur le même plan. Ces calculs décrivent un foyer précis, comme tout conseil d’optimisation fiscale. L’écart entre la tranche de l’entrée et celle de la sortie décide de l’intérêt du plan ; il varie d’un foyer à l’autre. Le comparatif entre PER et rachat de trimestres se trouve dans Se constituer une retraite en 2026 : PER ou rachat.
Une déduction n’est qu’un impôt qui attend son tour.