Vous touchez plus de 2 034 euros de pension chaque mois. Le 1er janvier 2027, votre retraite de base pourrait ne pas être revalorisée. Les prix, eux, continueront de monter. Ghislaine, retraitée parisienne interrogée par TF1, perçoit 2 145 euros mensuels. Son calcul tient en une ligne : un peu plus de 25 euros de moins chaque mois, soit 303 euros sur l’année 2027.
Le gouvernement étudie, dans la préparation du budget 2027, un gel de la pension de base pour les retraités dont la pension totale atteint 2 034 euros par mois et une revalorisation partielle entre 1 260 et 2 034 euros. Aucune de ces mesures n’est votée à ce jour. Le barème se dessine pourtant. Le coût pour un retraité au-dessus du seuil atteint plusieurs centaines d’euros dès la première année. Reste à savoir dans quelle tranche vous vous situez.
Le barème à trois tranches : qui perd quoi
La pension de base, celle que verse le régime général, est revalorisée chaque 1er janvier sur l’inflation. Le scénario à l’étude suspend ce principe au-dessus d’un certain niveau de revenus. Le seuil retenu, 2 034 euros par mois, porte sur la pension totale, retraite complémentaire Agirc-Arrco comprise. Ce détail compte : on peut dépasser la barre avec une base modeste et une complémentaire élevée.
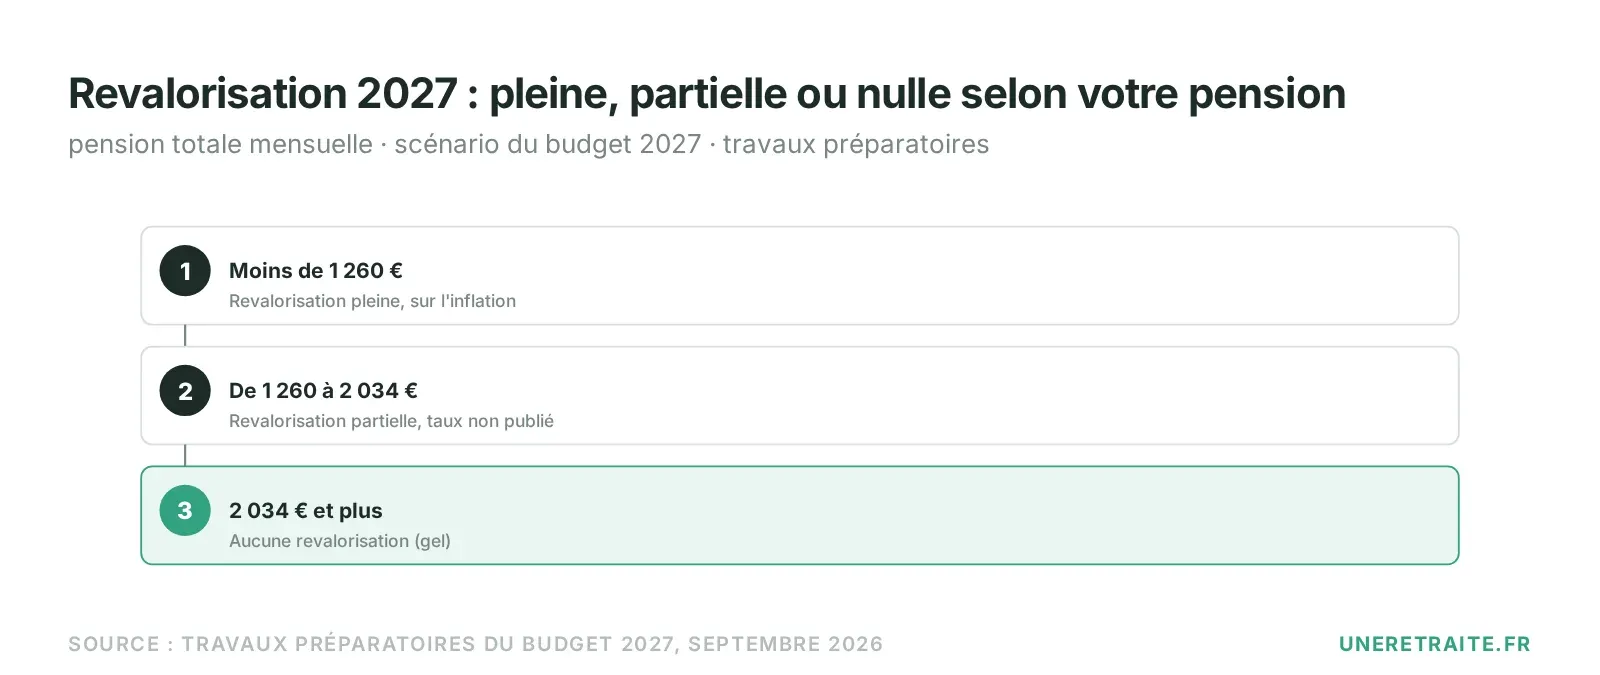
En dessous de 1 260 euros, la revalorisation resterait pleine, calée sur les prix. Le gouvernement cherche à préserver les pensions les plus modestes, celles des anciens salariés aux carrières hachées. Entre les deux seuils, la hausse serait partielle, inférieure à l’inflation, avec un coefficient fixé par décret. Au-dessus de 2 034 euros, la revalorisation de base tombe à zéro.
| Pension mensuelle | Revalorisation de la base en 2027 | Effet sur le pouvoir d’achat |
|---|---|---|
| Moins de 1 260 € | Pleine, sur l’inflation | Aucune perte |
| De 1 260 à 2 034 € | Partielle, fixée par décret | Perte modérée |
| 2 034 € et plus | Aucune (gel) | Perte égale à l’inflation sur la base |
Ces seuils marquent un durcissement par rapport aux pistes initiales de désindexation des retraites, qui ciblaient d’abord les pensions supérieures à 3 000 euros. Les chiffres actuels viennent des travaux préparatoires au budget, relayés par Le Monde le 19 septembre puis confirmés par BFM.
Comment se calcule la perte : l’exemple concret au-dessus de 2 034 euros
Pour une pension de 2 145 euros par mois, le dépassement du seuil n’est que de 111 euros. Pourtant, la pension de base subit le gel complet. Le manque à gagner atteint 25,26 euros chaque mois, soit 303,12 euros sur l’année pleine, d’après ses calculs relayés dans le reportage de TF1.
Le gel ne porte que sur la base. La complémentaire Agirc-Arrco, revalorisée selon son propre calendrier contractuel, suit ses règles distinctes. Voilà pourquoi la perte se limite à 25 euros plutôt qu’à l’inflation appliquée à l’ensemble des 2 145 euros.
Comme l’a résumé Sébastien Lecornu, « aucune pension ne diminuera » en valeur faciale : la pension de base reste au même montant. Mais son pouvoir d’achat recule dès que les prix montent. Une base gelée en 2027 repart d’un niveau plus bas si la revalorisation revient en 2028 : ce décalage ne se rattrape pas et se cumule d’année en année.
Cette inquiétude est partagée par d’autres retraités basculant dans cette tranche. Interrogée par Franceinfo, une assistante maternelle à la retraite percevant 2 200 euros par mois résumait ainsi sa situation : « Déjà qu’on ne gagne pas beaucoup, donc si en plus on venait toucher à notre petite retraite, ça serait une catastrophe. »
Entre 1 260 et 2 034 euros : la tranche intermédiaire dans l’attente du décret
Entre 1 260 et 2 034 euros, la situation reste la plus incertaine. Tous les retraités situés dans cet intervalle subiraient une revalorisation partielle. Le niveau exact de la revalorisation sera fixé par décret par l’exécutif, sans qu’aucun coefficient n’ait encore été rendu public.
La différence de traitement est lourde. À 1 250 euros, la pension est intégralement protégée. À 1 300 euros, elle ne l’est déjà plus. Un écart de 50 euros de pension bascule un retraité d’un côté ou de l’autre du dispositif, sans que le montant de la perte soit encore chiffrable. Cette incertitude sur les revenus s’ajoute aux hausses attendues par ailleurs sur les dépenses contraintes, à l’image des cotisations de complémentaire santé.
Une interrogation de taille subsiste pour les fonctionnaires. Dans la fonction publique d’État, territoriale ou hospitalière, la pension repose quasi exclusivement sur le régime de base, avec une complémentaire marginale (RAFP). Si le gel s’appliquait à leur régime sans adaptation, il toucherait la quasi-totalité de leur retraite. Les documents de travail n’ont toutefois pas encore précisé si les régimes de la fonction publique sont ciblés à l’identique.
L’abattement fiscal de 10 % : une option concurrente
Le gouvernement examine parallèlement un coup de rabot sur l’abattement fiscal de 10 % appliqué aux pensions, dont le plafond de 4 439 euros serait ramené à 3 000 euros. Un foyer déclarant 40 000 euros de revenus annuels verrait son impôt augmenter d’environ 300 euros par an, selon le calcul cité par France Télévisions.
Ces pistes ne s’additionnent pas obligatoirement. Le Premier ministre a fixé l’effort demandé aux retraités à moins de 6 milliards d’euros, sur un paquet global de 54 milliards d’économies. Le Parlement aura à choisir comment répartir cet effort : désindexation des pensions, révision de l’abattement fiscal ou mélange des deux leviers.
Ce qu’il reste à arbitrer et ce que vous pouvez vérifier maintenant
Le dispositif reste à ce stade un projet. Le texte doit être déposé et débattu à l’automne lors de l’examen du projet de loi de financement de la Sécurité sociale (PLFSS). Les seuils comme les modalités feront l’objet de discussions intenses au Parlement.
Vous pouvez dès maintenant situer votre pension. Le montant figure sur votre dernier relevé de l’assurance retraite ou sur votre espace personnel Info Retraite. Comparez-le aux deux repères : 1 260 et 2 034 euros.
Connaître sa tranche dès aujourd’hui permet d’anticiper les différents scénarios avant que les arbitrages parlementaires ne fixent la version définitive du texte.