Une mutuelle peut-elle facturer plus cher un retraité simplement parce qu’il a soufflé sa 71e bougie ? Non : la loi de financement de la Sécurité sociale pour 2026 interdit, pour cet exercice, une hausse justifiée uniquement par le passage de ce cap. La cotisation grimpe quand même, par un autre chemin, celui des déremboursements décidés par décret et répercutés sur les tarifs 2027. Quatre textes publiés le 22 août 2025 transfèrent 1,5 milliard d’euros de dépenses vers les complémentaires santé. Sur une pension nette qui plafonne souvent autour de 1 750 euros, l’écart se sent dès le premier prélèvement.
Pourquoi la cotisation grimpe encore en 2027 ?
La cotisation ne bouge pas sans raison identifiable. Quatre décrets publiés au Journal officiel le 22 août 2025 transfèrent environ 1,5 milliard d’euros de dépenses de l’Assurance maladie vers les organismes complémentaires. Le dentaire et les dispositifs médicaux concentrent l’essentiel du transfert. Médicaments et transport sanitaire suivent, sur des montants plus modestes.
Un déremboursement partiel déplace le coût du soin sans le supprimer. Une prothèse ou un traitement moins bien remboursé par la Sécurité sociale laisse un reste à charge plus élevé, que la mutuelle absorbe d’abord et répercute ensuite sur les cotisations de l’exercice suivant ; en pratique, l’écart se lit sur l’avis d’échéance envoyé fin d’année, rarement avant.
L’UFC-Que Choisir table sur une hausse de 4 à 8% des cotisations en 2027, après une progression de 4,7% en 2026.
Une surtaxe exceptionnelle d’un milliard d’euros pèse aussi sur les organismes complémentaires depuis 2026. Le secteur ne l’a pas répercutée sur les tarifs cette année-là. Il l’annonce pour 2027, au moment précis où les décrets d’août 2025 prennent effet : la surtaxe et les décrets tombent donc sur le même exercice budgétaire que la désindexation partielle des pensions prévue au budget 2027.
Cinq postes de soins remboursés moins bien à partir de 2027
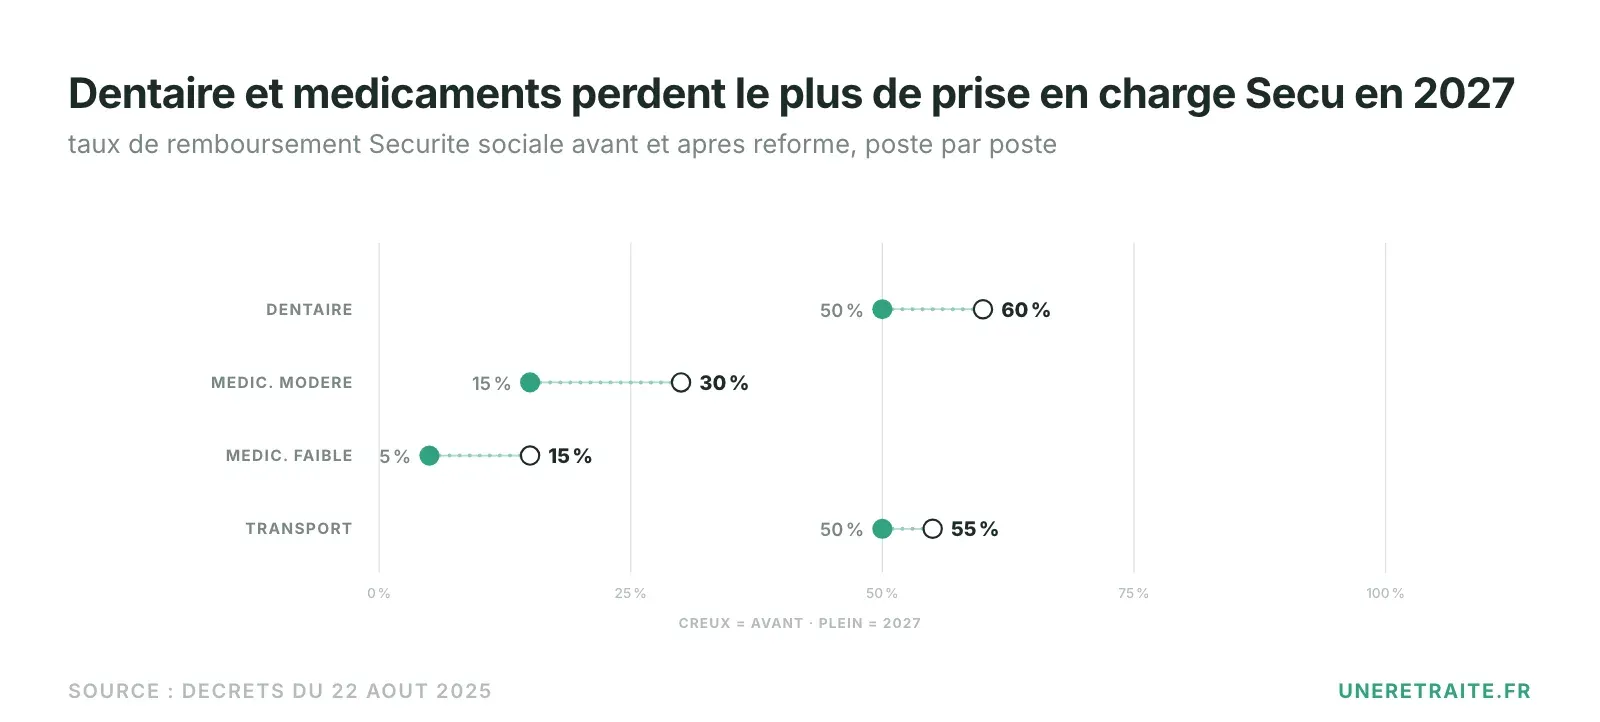
Une couronne dentaire et une paire de lunettes progressives concentrent, à elles seules, une bonne part du transfert programmé pour 2027. Le tableau ci-dessous détaille poste par poste le taux de prise en charge tel qu’il existait jusque-là, puis tel qu’il s’appliquera une fois la réforme entrée en vigueur.
| Poste de soin | Prise en charge Sécu avant | Prise en charge Sécu après | Date d’effet |
|---|---|---|---|
| Soins dentaires courants | 60% | 50% | 1er janvier 2027 |
| Dispositifs médicaux (lunettes, prothèses, appareillage) | Taux antérieur à la réforme | Aligné sur le dentaire, en baisse | 1er janvier 2027 |
| Médicaments à service médical rendu modéré | 30% | 15% | 1er janvier 2027 |
| Médicaments à service médical rendu faible | 15% | 5% | 1er janvier 2027 |
| Transport sanitaire | 55% | 50% | 1er octobre 2026 |
Ces postes concentrent une part disproportionnée des dépenses des retraités, plus consommateurs de soins dentaires et d’appareillage que la moyenne des actifs. La facture ne se lit pas sur l’avis d’échéance de janvier. Elle apparaît sur la première ordonnance ou le premier devis dentaire de l’année.
Pourquoi la facture pèse plus lourd sur les retraités ?
97% des retraités disposent d’une complémentaire santé, d’après les données publiées par la DREES fin août 2025 : un actif voit une partie de sa cotisation financée par son employeur, un retraité la paie en entier, chaque mois, sur sa seule pension.
Cette dépense pèse diversement selon le niveau de vie. En 2019, la santé représentait en moyenne 14% du revenu des retraités les plus modestes, contre 11% chez les retraités aisés, un écart documenté par la DREES qui n’a aucune raison de se resserrer avec les nouveaux déremboursements.
Un exemple concret sur une pension de 1 750 euros
Prenons un cas type. Marie, 74 ans, touche une pension nette de 1 750 euros par mois (base et complémentaire Agirc-Arrco réunies) ; une décote pour trimestres manquants a limité sa pension sous le seuil du taux plein. La CSG et la CRDS prélèvent déjà 8% sur cette somme, avant même le règlement de sa cotisation mutuelle, actuellement fixée à 95 euros mensuels pour un contrat senior classique.
Avec une hausse médiane de 6%, au milieu de la fourchette anticipée par l’UFC-Que Choisir, sa cotisation grimperait à un peu plus de 100 euros mensuels dès janvier 2027, sans compter le reste à charge supplémentaire sur sa prochaine couronne dentaire, dont la part non remboursée par la Sécu augmente de 10 points la même année. L’écart tient en une ligne sur l’avis d’échéance de décembre 2026.
Ce que change vraiment la limite d’âge de 70 ans
L’article 13 de la loi de financement de la Sécurité sociale (LFSS) pour 2026 gèle les cotisations santé sur l’exercice 2026 : de fait, une mutuelle ne peut pas augmenter une cotisation au seul motif qu’un assuré franchit 70 ou 71 ans cette année-là. Le Conseil constitutionnel n’a pas censuré la mesure. Sur le papier, c’est une avancée réelle pour des contrats qui grimpaient parfois de 20% ou plus au passage de ce cap. Le texte de loi ne couvre pourtant que l’exercice 2026 : rien n’y garantit sa reconduction pour 2027, l’année où portent justement les hausses de ce dossier.
Le texte ne fige pas les tarifs pour autant, un angle mort que peu d’assurés repèrent à la lecture de leur avis d’échéance. Rien n’empêche un organisme d’invoquer, la même année, une revalorisation générale liée à l’évolution des dépenses de santé, ce qui produit souvent le même effet sur la facture, sous une autre étiquette. Faute de texte prolongeant le gel au-delà de 2026, le repère de l’avis d’échéance vaut aussi pour vérifier si la protection tient encore l’année suivante.
Le seul repère fiable reste le motif inscrit sur l’avis d’échéance. Une hausse justifiée uniquement par l’âge est contestable auprès de l’organisme, puis du médiateur de l’assurance en cas de refus.
Comment limiter la hausse sur son budget retraite
Plusieurs leviers jouent sur la facture, sans attendre une réforme. La résiliation infra-annuelle, ouverte après un an de contrat depuis la loi du 14 juillet 2019 (entrée en vigueur le 1er décembre 2020), donne le droit de changer d’organisme à tout moment sans frais ni pénalité ; il suffit d’un courrier ou d’une démarche en ligne auprès du nouvel assureur, qui se charge ensuite de résilier l’ancien contrat à votre place. Un retraité qui compare les contrats seniors chaque automne, avant l’envoi des avis d’échéance de décembre, repère les hausses hors norme avant qu’elles ne soient actées sur 12 mois. Un écart de garanties qui semblait mineur en 2024 pèse plus lourd une fois cumulé à trois années de hausses successives.
La Complémentaire santé solidaire, ouverte sous un plafond de ressources revalorisé chaque avril, couvre une partie des retraités aux pensions les plus faibles : aucune participation pour les plus modestes, une participation réduite pour les autres. La caisse d’assurance maladie évalue cette éligibilité sur simple demande, à partir de l’avis d’imposition, au même titre que les autres aides destinées aux petites retraites. Info Retraite ne gère pas ce volet.
Avant la prochaine échéance, ressortez l’avis de janvier 2026 et comparez ligne à ligne le taux de remboursement dentaire et optique affiché avec celui promis pour 2027. Cette ligne dit si le contrat vaut encore son prix, bien avant le pourcentage global mis en avant par l’assureur.


