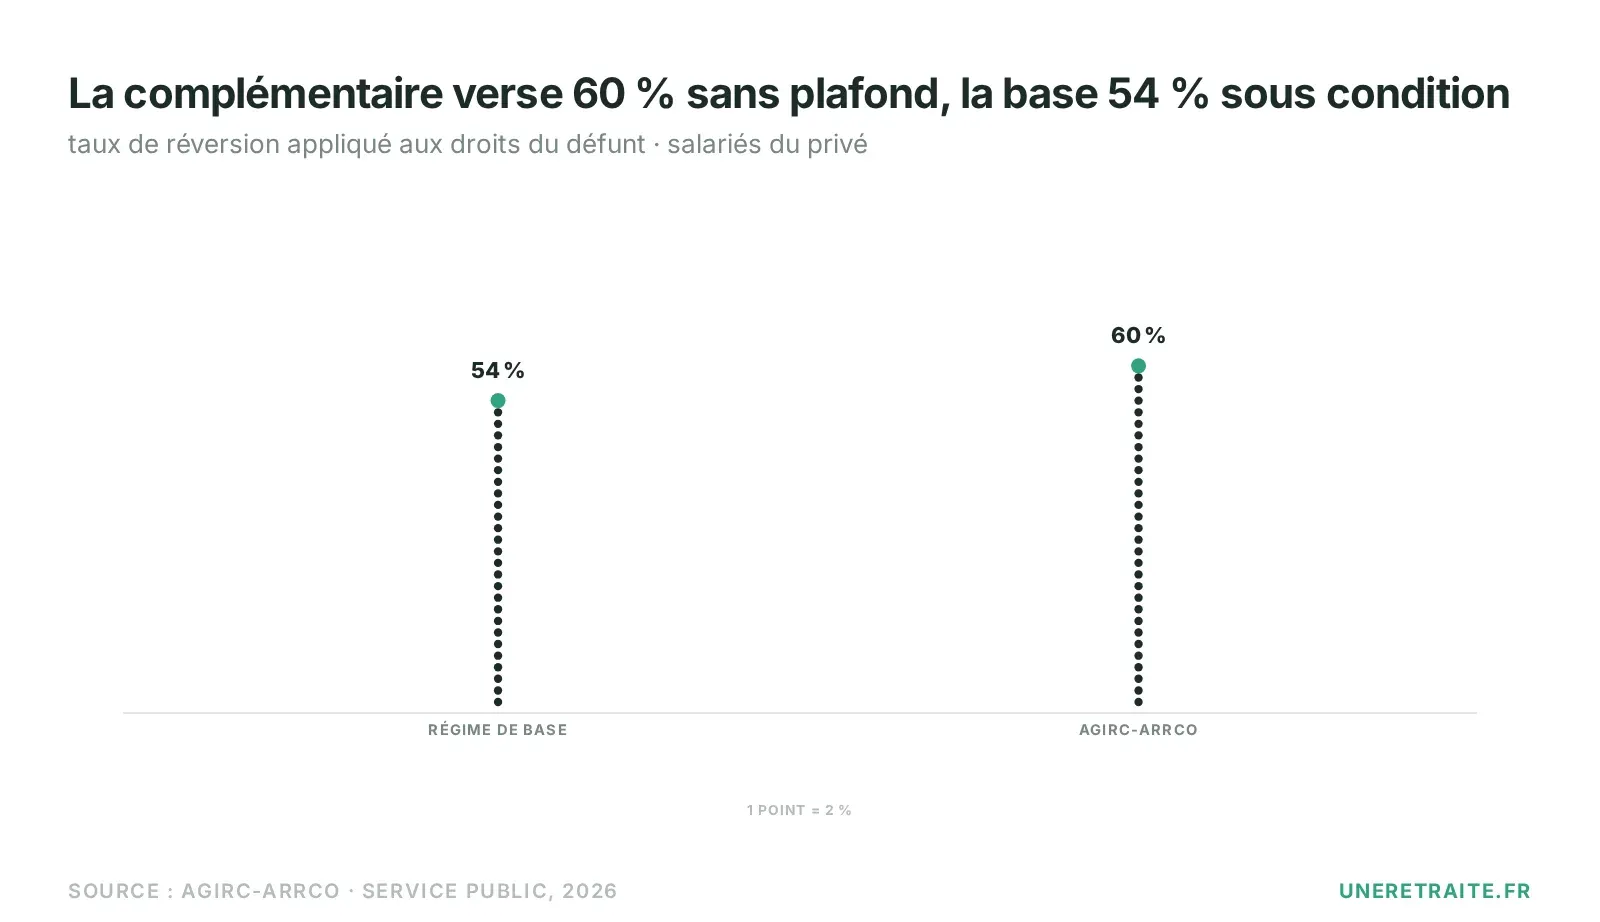
La pension de réversion Agirc-Arrco a-t-elle un plafond de ressources ? Non : elle correspond à 60 % des droits à la retraite complémentaire acquis par le défunt, quel que soit le revenu du conjoint survivant. Après un décès, distinguer cette pension de la réversion du régime de base paraît opaque, précisément quand il faut connaître le montant des prochains versements. Un remariage supprime définitivement la complémentaire. Une demande tardive limite le rappel des mensualités. Vos revenus ne répondent donc qu’à une partie de la question : votre situation familiale et la date du dépôt comptent aussi. Pour situer cette pension parmi les autres droits du conjoint survivant, notre guide sur la pension de réversion de retraite pose le cadre général.
Deux pensions, deux traitements des ressources
Le plafond que vous cherchez existe pour la pension de réversion de l’Assurance retraite ; l’Agirc-Arrco n’en applique aucun. Pour la complémentaire des salariés du privé, l’Agirc-Arrco précise les conditions d’attribution : avoir été marié avec le défunt, ne pas s’être remarié et, dans le cas habituel, avoir l’âge requis. Vos revenus ne figurent pas dans le calcul. Un refus au titre de la retraite de base ne préjuge donc pas de la décision de la complémentaire.
| Critère | Retraite de base (Assurance retraite) | Complémentaire (Agirc-Arrco) |
|---|---|---|
| Taux de la réversion | 54 % de la pension de base du défunt | 60 % des droits en points du défunt |
| Conditions de ressources | Oui : 25 001,60 € seul, 40 002,56 € en couple | Aucune |
| Remariage du demandeur | Pas une cause de refus dans la fiche Service Public | Refus ou suppression définitive si la réversion était déjà versée |
| Âge d’ouverture (décès depuis 2019) | 55 ans | 55 ans, sauf invalidité ou 2 enfants à charge |
| Majoration pour enfants | + 10 % si le conjoint survivant a eu au moins 3 enfants | Majorations réversibles à 100 % pour les décès depuis 2019 |
Pour le régime général, Service Public indique dans sa fiche vérifiée en janvier 2026 un taux de 54 % de la pension de base du défunt. Les ressources annuelles brutes du demandeur doivent rester sous 25 001,60 € s’il vit seul ou 40 002,56 € s’il vit en couple. Si la somme des ressources retenues et de cette réversion dépasse le plafond applicable, la caisse réduit la pension de base.
Le contrôle commence par les ressources des 3 mois civils précédant l’attribution ; Service Public prévoit un examen sur 12 mois lorsque ces revenus dépassent le quart du plafond applicable. Les revenus d’activité sont retenus à hauteur de 70 % de leur montant. Ces modalités concernent la réversion de base, jamais le calcul des points Agirc-Arrco.
Service Public range, dans la liste des revenus exclus du contrôle de l’Assurance retraite, les pensions de réversion versées par les régimes complémentaires obligatoires. La réversion Agirc-Arrco perçue au titre du même décès ne fait donc pas, à elle seule, dépasser le plafond de la réversion de base. Votre propre retraite suit d’autres règles : une décote due à des trimestres manquants pour le taux plein n’entre pas dans le calcul de la réversion, qui repose sur les points du défunt ; elle ne crée aucun plafond de ressources à l’Agirc-Arrco. Pour savoir ce qu’il advient de vos droits personnels une fois la réversion accordée, notre page sur le cumul entre retraite et pension de réversion traite cette question séparément.
Les 60 % sont un montant brut. Service Public mentionne notamment la CSG/CRDS parmi les prélèvements susceptibles de s’appliquer à la réversion du régime de base : le versement bancaire ne se lit pas directement dans un pourcentage affiché sur une fiche de droits.
Le mariage suivant peut éteindre la complémentaire
Une nouvelle union sous forme de mariage a un effet immédiat sur ce droit. L’Agirc-Arrco indique qu’elle refuse la réversion si le demandeur s’est remarié et supprime définitivement celle qu’il percevait déjà. Le divorce d’avec le nouveau conjoint ou son décès ne la rétablit pas. Même une réversion obtenue depuis des années reste concernée.
Le Pacs et le concubinage avec un nouveau partenaire n’entraînent pas cette suppression à l’Agirc-Arrco. Ils peuvent en revanche modifier les ressources du ménage examinées pour la réversion de base : Service Public applique le plafond « en couple » et prend en compte les ressources du foyer. Cette différence mérite d’être vérifiée avec l’Assurance retraite avant tout changement de situation.
La situation familiale et l’âge à examiner
Un Pacs avec la personne décédée, même ancien, n’ouvre aucun droit à la réversion Agirc-Arrco. Il faut avoir été marié ; un ex-conjoint divorcé peut aussi déposer une demande s’il ne s’est pas remarié.
Pour les décès survenus depuis le 1er janvier 2019, l’âge habituel d’ouverture est de 55 ans. La caisse prévoit des exceptions lorsque le survivant est invalide ou a au moins 2 enfants à charge au moment du décès. Sont à charge les enfants de moins de 18 ans. La limite monte à 25 ans pour ceux qui étudient ou cherchent un emploi. Dans ces cas, la réversion peut démarrer avant 55 ans. Si l’invalidité cesse, le versement s’interrompt jusqu’à ce que l’âge requis soit atteint ; l’exception liée aux enfants suit une règle différente. Une personne encore en activité au décès de son conjoint peut donc demander l’étude de son dossier.
Il faut distinguer votre âge de celui auquel le défunt aurait pris sa retraite. Les droits à réversion Agirc-Arrco peuvent provenir des points d’un salarié décédé avant d’avoir liquidé sa propre pension. Le relevé de carrière du défunt et la composition de sa famille comptent davantage qu’une estimation de votre future pension à taux plein.
Calculer le montant à partir des droits du défunt
La formule publiée par l’Agirc-Arrco part du total de points acquis par le défunt : points × valeur de service du point × 60 %. Elle donne un montant annuel brut, ensuite rapporté au mois pour se représenter le paiement courant. La valeur du point est celle en vigueur au moment du paiement, ce qui explique qu’un exemple établi avec un ancien barème ne soit plus un montant garanti aujourd’hui.
Exemple arithmétique : si les droits complémentaires du défunt représentent 1 200 € bruts par an, 60 % correspondent à 720 € bruts annuels, soit 60 € bruts par mois. Ce calcul suppose un conjoint bénéficiaire unique et ne tient compte ni d’une éventuelle majoration pour enfants ni de la situation d’un ex-conjoint. Il ne vaut pas simulation individuelle.
Le divorce modifie la part, parfois même pour un seul bénéficiaire
Un défunt qui laisse un conjoint actuel et un ex-conjoint non remarié n’ouvre pas automatiquement 60 % de ses droits à chacun. La caisse partage la réversion selon la durée respective des mariages. Les deux personnes doivent remplir leurs propres conditions d’âge ou bénéficier d’une exception. Un ancien mariage oublié au moment du dossier peut donc changer la part attendue.
Le cas le moins intuitif est celui d’un défunt qui ne laisse qu’un ex-conjoint divorcé non remarié. Sa pension peut être proratisée en rapportant la durée du mariage à la durée d’assurance du défunt dans les régimes de base, précise l’Agirc-Arrco. Si le mariage a duré davantage que cette durée d’assurance, il reçoit la réversion entière. Ce calcul diffère du partage entre plusieurs bénéficiaires, fondé sur la durée totale de leurs mariages. Notre article sur le divorce et les droits à la retraite expose la différence entre pension personnelle et réversion.
La situation familiale du défunt se reconstitue au décès, alors que le remariage éventuel du demandeur intervient dans l’examen de son propre droit. Confondre les 2 dates peut conduire à attendre une somme que l’Agirc-Arrco ne versera pas.
La demande unique en ligne et les mois de rappel
Le dépôt en ligne réunit les régimes ; leurs décisions restent distinctes. Info Retraite décrit le service « Demander ma réversion », ouvert aux personnes mariées ou divorcées dont le conjoint ou l’ex-conjoint est décédé. Il repère les régimes de la carrière du défunt puis transmet le dossier à chaque caisse concernée, qui instruit la demande et paie de son côté.
- Ouvrez votre compte sur Info Retraite et choisissez le service « Demander ma réversion ».
- Vérifiez les régimes affichés pour la carrière du défunt et renseignez la situation matrimoniale demandée.
- Ajoutez les justificatifs numérisés : Info Retraite limite chaque fichier à 4 Mo.
- Après l’envoi, suivez la demande depuis le compte retraite ; chaque caisse peut réclamer des précisions.
Le formulaire papier de l’Assurance retraite a une portée plus étroite : Service Public précise qu’il faut aussi solliciter la caisse Agirc-Arrco si elle ne figure pas parmi les régimes couverts par ce formulaire. Cette réserve concerne la démarche par courrier, tandis que le service en ligne permet une seule transmission. Si l’accès numérique vous pose problème, l’Agirc-Arrco indique également un numéro de conseil, le 0970 660 660.
Info Retraite conserve un dossier commencé puis interrompu pendant 90 jours. Pour la réversion du régime général, Service Public précise qu’une absence de réponse pendant plus de 4 mois vaut décision de refus ; le suivi en ligne permet de vérifier quelle caisse doit encore répondre.
Le calendrier peut coûter cher : l’Agirc-Arrco demande de déposer le dossier dans les 12 mois suivant le décès ou la date à laquelle les conditions sont remplies. Pour une demande plus tardive, elle limite le rappel à 1 an lorsque le droit était déjà ouvert. Le point de départ normal correspond au premier jour du mois suivant le décès ou l’ouverture ultérieure du droit. La fiche de Service Public prévoit, de son côté, un effet rétroactif au mois suivant le décès pour la réversion de base lorsque la demande intervient dans l’année. La date retenue pour chaque pension mérite donc une vérification sur les notifications des caisses.
Impôt, majoration pour enfants et premier versement
La réversion Agirc-Arrco est imposable et se déclare avec vos autres pensions. Service Public, dans sa fiche mise à jour le 15 avril 2026, demande de déclarer les pensions de réversion des régimes de base et des régimes complémentaires obligatoires. Le montant est prérempli sur la déclaration en ligne : il suffit de le vérifier.
L’administration applique automatiquement un abattement de 10 % sur l’ensemble des pensions du foyer fiscal, avec un minimum de 454 € et un maximum de 4 439 €. Le versement se réduit aussi des prélèvements sociaux : Service Public cite la CSG et la CRDS, ainsi que la Casa, pour la réversion de base.
Les enfants changent le montant. Pour un décès à partir du 1er janvier 2019, l’Agirc-Arrco réverse les majorations pour enfants nés ou élevés au taux de 100 %. Pour un décès plus ancien, les majorations Agirc suivent le taux de la réversion, soit en règle générale 60 %. Du côté de la retraite de base, Service Public prévoit une majoration de 10 % lorsque le conjoint survivant a eu au moins 3 enfants.
Le premier versement dépend de la date de la demande. L’Agirc-Arrco fixe le point de départ au premier jour du mois qui suit le décès, si le dossier arrive dans les 12 mois. Pour la retraite de base, Service Public indique qu’une demande déposée dans l’année du décès ouvre un effet rétroactif au mois suivant le décès.
Les décès plus anciens exigent une vérification distincte
La règle des 55 ans résume les décès depuis 2019. La fiche détaillée de l’Agirc-Arrco, citée plus haut, distingue plusieurs âges d’ouverture pour les décès antérieurs au 1er janvier 2019. Elle prévoit aussi, dans certains anciens droits Agirc demandés avant 60 ans, une minoration lorsque le bénéficiaire ne reçoit pas la réversion de l’Assurance retraite ou de la MSA. Son barème va de 52 % à 55 ans jusqu’à 58,4 % à 59 ans pour cette situation précise. Le taux général de 60 % ne suffit donc pas toujours à chiffrer un dossier ancien.
On peut avoir rempli les conditions depuis longtemps et découvrir seulement maintenant qu’une demande manque : en cas de doute sur une date d’effet, comparez la notification de chaque caisse avec le jour du décès et le jour du dépôt. Pour un dossier ancien, le numéro de conseil de l’Agirc-Arrco, le 0970 660 660, permet de faire vérifier la date retenue.
Questions fréquentes sur la réversion Agirc-Arrco
La réversion Agirc-Arrco dépend-elle de mes revenus ?
Non. Le taux de 60 % s’applique sans condition de ressources, contrairement à la réversion de base, limitée par un plafond de 25 001,60 € pour une personne seule.
Un remariage fait-il perdre la pension ?
Oui, à l’Agirc-Arrco : la caisse refuse la réversion à un demandeur remarié et supprime définitivement celle qu’il percevait. Le Pacs et le concubinage n’entraînent pas cette suppression.
La pension de réversion est-elle imposable ?
Oui, elle se déclare avec les autres pensions. Un abattement de 10 %, plafonné à 4 439 € par foyer fiscal, s’applique automatiquement.